

3분기 컨센서스, 매출 200조원에 영업이익 108조7000억원...메모리사업 주도
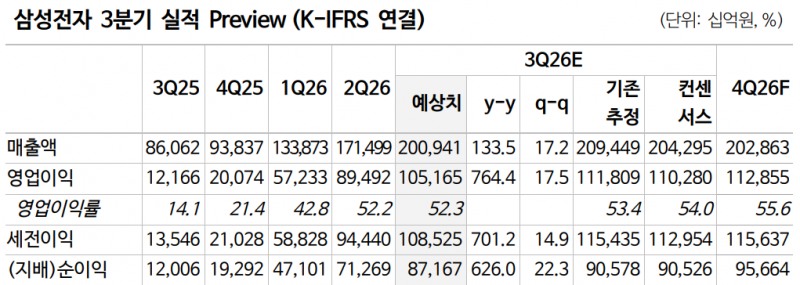
5일 업계에 따르면 삼성전자는 오는 8일 올 3분기 잠정실적을 발표할 예정이다.
금융정보업체 에프앤가이드에 따르면 삼성전자의 3분기 영업이익 전망치는 108조6800억원이다. 매출은 200조원에 이를 것으로 추산된다.
삼성전자가 이번 3분기에 영업이익 100조원을 달성하면 국내 기업 가운데 처음으로 분기 영업이익 '100조원 시대'를 열게 된다.
NH투자증권 류영호 애널리스트는 삼성전자의 3분기 매출액과 영업이익은 200조9000억원과 105조2000억원을 전망했다.
최근 환율을 반영해도 메모리 업황에 힘입어 긍정적인 실적이 지속될 것으로 예상했다.
IBK투자증권은 삼성전자의 3분기 영업이익률이 전 분기보다 0.1%포인트(p) 낮은 52.1%일 것으로 내다봤다.
이번 실적 개선은 반도체(DS)부문의 메모리 사업이 주도했을 것으로 분석된다.
하지만 HBM4 물량이 예상보다 늦게 본격화되면서 올해 HBM 시장 규모는 이전 전망 대비 축소될 것으로 전망했다.
빅테크들의 AI 데이터센터 투자 확대가 이어지면서 고대역폭메모리(HBM)를 비롯해 DDR5·기업용 솔리드스테이트드라이브(eSSD) 등 범용 D램·낸드 등에 대한 수요가 동시에 증가하고 있다.
삼성전자는 엔비디아의 차세대 AI 가속기 '베라 루빈'에 HBM4를 공급하며, HBM 매출 비중을 높이고 있다.
AMD 또한 차세대 AI 가속기인 '인스팅트 MI455X'에 HBM4를 활용한다.
HBM4는 전작인 HBM3E에 비해 수익성이 월등히 높다.
앞서 삼성전자는 지난 2분기 실적발표 콘퍼런스콜에서 "올 3분기 HBM4 매출은 전분기 대비 3배 이상 확대될 것"이라고 전망한 바 있다.
메모리 사업의 높은 수익성이 파운드리(위탁생산)·시스템LSI 사업부 및 TV·가전 사업을 하는 디바이스경험(DX)부문의 실적 부진을 상쇄했을 것이라는 분석이다.
업계에서는 조 단위의 적자를 내던 파운드리·시스템LSI 사업부가 적자 폭을 얼마나 줄였을 지도 주목하고 있다.
최근 첨단 공정 가동률이 점진적으로 회복하고 고객사 수주가 늘면서 비메모리 사업의 손실 규모는 이전보다 축소됐을 것으로 관측된다.
DX부문은 원가 부담과 글로벌 소비 수요 부진 등으로 적자가 이어질 전망이다.
SK하이닉스 또한 이달 말 3분기 실적 발표를 앞두고 있다.
에프앤가이드가 집계한 SK하이닉스의 3분기 영업이익 전망치는 77조2214억원이다.
이성구 전문위원 ttintl1317@beyondpost.co.kr